Er blijken veel onduidelijkheden en ook misvattingen te zijn over de nieuwe pensioenregeling, de transitie daar naartoe, of zelfs de Wet Toekomst Pensioenen (WTP). Ook in artikelen in kranten worden meningen aangehaald, die gewoonweg niet kloppen. Daarmee worden verwachtingen gewekt die dan natuurlijk ook weer niet realistisch zijn. Om er maar één te noemen, de indexatie.
Klopt het dat de indexatie-achterstand verdwijnt in 2027, als we overgaan naar het nieuwe pensioenstelsel?
Ja dat klopt. Maar helaas is dat omdat er een streep wordt gezet door de achterstanden en niet doordat de achterstanden ingelopen worden. Met de gewenste invaardekkingsgraad van 110% zal er 0,75%-punt van de achterstand gecompenseerd worden. En ja, dat is slechts een zeer klein deel van de tot maximaal 21,98%. opgelopen achterstand.
De achterstanden van de afgelopen jaren werden en worden nu bijgehouden in de hoop ooit, bij goede beursjaren, de achterstand weer in te kunnen lopen via na-indexatie. Met de overstap op het nieuwe stelsel is er, nadat het pensioenvermogen straks verdeeld is, geen vermogen meer over. Daarmee is ook de aanspraak op na-indexatie verdwenen.
Het is ook niet zo dat eerst de achterstanden weggewerkt worden voor we gaan invaren, of “verhuizen” zoals het nu ook wel genoemd wordt. Afhankelijk van de dekkingsgraad op moment van invaren, wordt het vermogen verdeeld. En ja, de dekkingsgraad is een momentopname, afhankelijk van de rentestand op dat moment.
Waarom is de rente van invloed op de transitie?
Afhankelijk van de rentestand is er meer of minder te verdelen. Natuurlijk spelen ook de beleggingen een rol, maar de rol van de rekenrente is groot. Bij een hoge rentestand dalen de verplichtingen en hoeft er minder geld in kas te blijven voor de nog niet gepensioneerden, bij een lage rentestand precies andersom. Eigenlijk is het invaren ook wel een laatste herverdeling van het vermogen. De balans verschuift namelijk steeds weer, met het bewegen van de rente. Daalt de rente, dan verschuift de balans van gepensioneerd naar actief, in die zin dat de actieve meer kapitaal toebedeeld krijgt. Stijgt de rente, dan verschuift de balans van actief naar gepensioneerd, in die zin dat nu de gepensioneerde meer kapitaal toebedeeld krijgt. Deze beweging is via de dekkingsgraad te volgen.

Stand per 31-10-2024
De actuele dekkingsgraad staat op 31 oktober op 112 %. Voor de rekenaars: een afname van de rente met 0,1%-punt leidt tot een afname van de actuele dekkingsgraad met 0,9%-punt! De verplichtingen nemen dan namelijk toe. Er moet dan meer geld voor de toekomstige gepensioneerden, de huidige actieven en zeker voor de jonge actieven, gereserveerd worden. Bovenstaande breuk levert een dekkingsgraad van 112% op.
Is de rentestand dan een momentopname?
Ja, en daarmee is het ook niet te voorspellen met welke rentestand er op het moment van invaren, 1 januari 2027, gerekend zal worden. Dat is natuurlijk nu bij het bepalen van de mogelijke indexatie ook het geval, ook dat is een momentopname. Tijdens de wetsbehandeling is door ons naar voren gebracht dat de impact van dat ene moment erg groot is. De wetgever heeft echter besloten het een momentopname te laten zijn.
Waarom is indexatie belangrijk?
De dekkingsgraad van ABP geeft de verhouding tussen het beschikbare vermogen en het vermogen dat benodigd is voor de pensioenen, nu en in de toekomst. Als de actuele dekkingsgraad 100% is, heeft ABP voor elke € 100 die aan pensioen betaald moet worden precies € 100 euro vermogen. Er is een kleine opslag nodig voor de administratie etc., dus een dekkingsgraad van 100% lijkt een mooie balans, maar is het net niet.
De prijzen stijgen, dus is een inflatiecorrectie wenselijk om de pensioenen qua koopkracht op niveau te houden, waardevast noemen we dat. De wettelijke regels schreven echter voor dat er niet geïndexeerd mocht worden, als het fonds niet voldoende geld op de balans had staan. Vandaar dat er jarenlang niet geïndexeerd werd. Dat laatste raakt de gepensioneerden direct in de portemonnee, want de actieven kregen vaak een loonsverhoging waarmee de duurdere boodschappen afgerekend konden worden. Echter, via de weg van de pensioenopbouw raakt het de actieven toch ook. Hun pensioen in opbouw wordt ook niet geïndexeerd. Dat wordt echter pas vanaf het moment van uitbetaling goed zichtbaar en voelbaar. Dit onzichtbaar uithollen van de waarde van het pensioen is natuurlijk ook een probleem.
Gemiste indexatie ABP afgelopen jaren
In de zomer van 2007 werden we opgeschrikt door wat later de kredietcrisis of bankencrisis genoemd werd. In het najaar van 2008 bereikte dit een hoogtepunt door voornamelijk problemen op de huizenmarkt in de Verenigde Staten. De gevolgen waren natuurlijk ook hier merkbaar, ook in de nasleep die we nog tot 2011 voelden.
De waarde van het toekomstig pensioen, wordt bepaald met de rekenrente. Vroeger was die rekenrente inderdaad hoger, namelijk een vaste rekenrente van 4 procent. Sinds 2007 is deze gebaseerd op de ‘risicovrije marktrente’. Als fondsen iemand over 10 jaar pensioen moeten uitkeren, dan rekenen ze met de marktrente voor een duur van 10 jaar; een uitkering over 20 jaar met de 20-jaarsrente. Er zijn natuurlijk ook jongeren die veel later pensioen zullen krijgen. Omdat marktrentes van langer dan 20 jaar onbetrouwbaar zijn, heeft De Nederlandsche Bank (DNB) in 2012 de UFR ingevoerd. Deze Ultimate Forward Rate, is dus een berekend rentepercentage dat wordt gebruikt om de toekomstige verplichtingen van pensioenfondsen te waarderen. De UFR wordt regelmatig aangepast en is afhankelijk van de marktomstandigheden.
De indexatie-ambitie werd overigens tot 2016 berekend op basis van de gemiddelde loonstijging in de sectoren overheid en onderwijs. Vanaf 2016 is dit gewijzigd naar een berekening op basis van de prijsstijging in de vorm van de Consumentenprijsindex van het Centraal Bureau voor de Statistiek (CBS).

Bron: ABP
Al met al is de indexatie-achterstand inmiddels oplopen tot maximaal 21,98%. De indexaties van afgelopen jaren, met de uitschieter in 2023, waren mogelijk door gebruik te maken van soepelere regels met betrekking tot de bufferverplichtingen.
Indexatie 2025
Nadat pensioenfonds PFZW in de zomer al aankondigde dat het waarschijnlijk de pensioenen niet zou gaan verhogen, werd de renteontwikkeling door menigeen nauwlettend in het oog gehouden. De inflatie en dekkingsgraad van 30 september 2024 bepalen daar de mogelijkheid om te verhogen per 1 januari 2025. Op de peildatum 30 september was bij PFZW de dekkingsgraad 109,8% en was daarmee lager dan 110%. Er komt dus geen indexatie per 1 januari 2025 voor de medewerkers in de zorg.
Bij ABP ligt bewuste peildatum precies een maand later, dus 31 oktober. Hoewel de rente dalend is, kwam de actuele dekkingsgraad gelukkig nog boven de gewenste invaardekkingsgraad van 110% uit. Het CBS meldt een inflatie van 3,56% over de periode van 1 september tot en met 31 augustus 2024. ABP heeft besloten de inflatie deels te compenseren met een indexatie per 1 januari 2025 van 1,84%.
Invaren en compensatie
Toen ook de Eerste Kamer in mei 2023 instemde met de Wet Toekomst Pensioenen (WTP), was de wet een feit. De wet schrijft onder andere voor dat de uitkeringsregelingen vervangen worden door premieregelingen. Ook moet er overgegaan worden op leeftijdsonafhankelijke pensioenpremies. Door de overstap op de leeftijdsonafhankelijke premies ontstaat er een probleem voor de zogenaamde middengroepen, die daardoor een deel van hun pensioenopbouw gaan missen. De wetgever heeft ook bedacht dat er hiervoor een adequate compensatie gegeven moet worden.
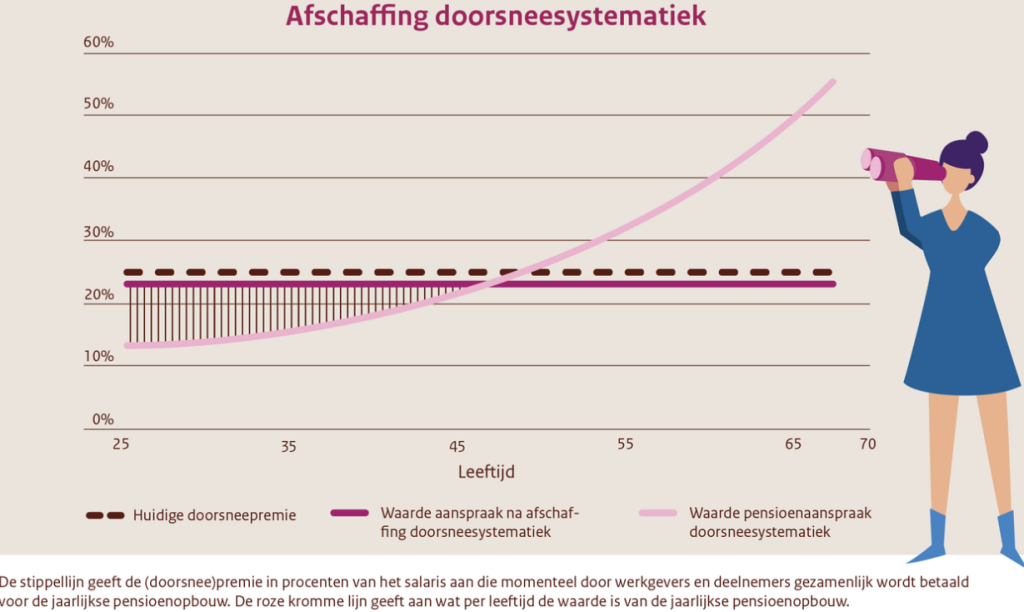
Bron: Werkenaanonspensioen.nl
Waarom moet er compensatie komen?
Het nadelige effect van het afstappen van de doorsneesystematiek komt vaak bovenop de eveneens bij die leeftijdsgroep van toepassing zijnde gemiste indexatie. Wat de burgermedewerkers betreft is dit ook het leeftijdscohort dat jarenlang betaalde aan de wat toen nog VPL-premie heette, waarmee het afschaffen van de eerdere vroegpensioenregelingen werd gecompenseerd. De militair kent de UGM-regeling en betaalde geen VPL-premie. Al met al zorgde dit ervoor dat de CMHF en ook de VCP, zich altijd hard hebben gemaakt voor de compensatie voor het afschaffen van de doorsneesystematiek.
Hoe wordt de compensatie betaald?
Hoewel de wetgever verplicht oplegt dat er overgestapt moet worden op de leeftijdsonafhankelijke premie is er geen zak met geld meegegeven om dit ook netjes te regelen. Wel is afgesproken dat er adequaat gecompenseerd moet worden, waarbij wat adequaat is, niet verder ingevuld is.
Tijdens de onderhandelingen is natuurlijk door de CMHF gevraagd of de werkgever mee ging betalen aan de compensatie. Bij ABP is de werkgever vermengd met de wetgever, dus was daar de oorzaak en oplossing ook bij elkaar te brengen. Die oplossing was echter onbespreekbaar en alleen al het ter tafel brengen gaf iedereen reden om te twijfelen aan de geestelijke gezondheid van de CMHF-onderhandelaar.
Dan blijven er nog twee bronnen over, extra premie heffen òf het eigen vermogen van het fonds gebruiken. Wanneer het via de premie opgebracht moet worden, zou dit leiden tot zeer hoge premies èn wordt de rekening voor de operatie doorgeschoven naar de huidige en toekomstige generatie premiebetalers. Kiezen uit twee kwaden, maar omdat we de noodzaak van compensatie zwaar hebben laten wegen, zijn ook de leden van de CMHF hiermee akkoord gegaan.