Hoewel er door de media nu veelvuldig wordt ingezoomd op het omzetten van de huidige regelingen naar de nieuwe pensioenregeling, het zogenoemde invaren of verhuizen, gaat er meer veranderen. Ook hier leven bij mensen heel verkeerde verwachtingen, al dan niet ingegeven door credo’s als “iedereen gaat erop vooruit” en “casinopensioen’ Natuurlijk gaat het pensioenfonds straks niet naar het casino met uw geld en is het geen roulette hoe het pensioen bepaald wordt. Er komt wel meer bewegelijkheid in het pensioen.
Kan ik straks kiezen tussen een variabel of vast pensioen?
Nee, iedereen die pensioen opbouwt bij een pensioenfonds als ABP krijgt straks een variabel pensioen. In de wereld van pensioenverzekeraars kun je kiezen voor een vast bedrag per maand of een bedrag dat meer afhankelijk is van de economie. Dat kan bij ABP dus straks niet.
Als mensen moeten kiezen, waar kiezen ze dan voor?
De verzekeraars hebben hier ervaring mee en daar blijkt dat er stevige begeleiding komt kijken bij het maken van de keuze voor een variabel pensioen. Niet iedereen die een schommelend bedrag wil hebben, kan dat gezien de financiële situatie ook opvangen. Daarom zie je dat ouderen vaker kiezen voor een vaste uitkering omdat ze zo minder risico lopen. Ongeveer 70-75% kiest dan ook voor een vaste uitkering. Deze keuze is overigens niet altijd gerelateerd aan het niet kunnen opvangen van schommelingen.
Hoe wordt straks mijn pensioenkapitaal bepaald?
In het nieuwe stelsel bouwen we kapitaal op. Elke maand wordt er premie toegevoegd, door zowel de werkgever als betrokkene zelf. Dat geld wordt belegd om tot meer rendement te komen dan een spaarrekening zou opleveren. Het beleggen van het geld wordt natuurlijk door het fonds gedaan. U hoeft dus zelf geen ingewikkelde afwegingen te maken over het al dan niet kopen of houden van een bepaald aandeel.
Hoe weet ABP hoeveel risico ik wil nemen?
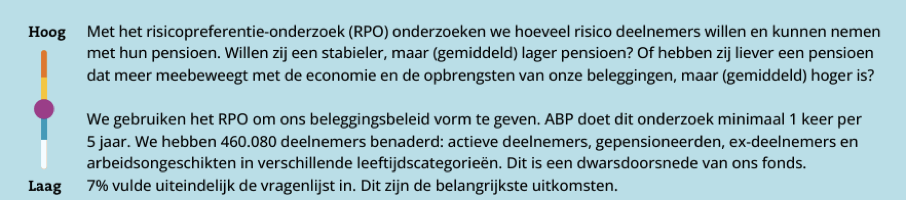
Er wordt bij het beleggen rekening gehouden met de mate waarin het leeftijdscohort risico wil nemen. Het is dus geen individuele keuze. Door een risicopreferentie-onderzoek te houden, bepaalt het pensioenfonds hoe de beleggingsmix eruit mag zien voor een bepaalde leeftijdsgroep. In augustus 2024 is dit onderzoek bij ABP gehouden.
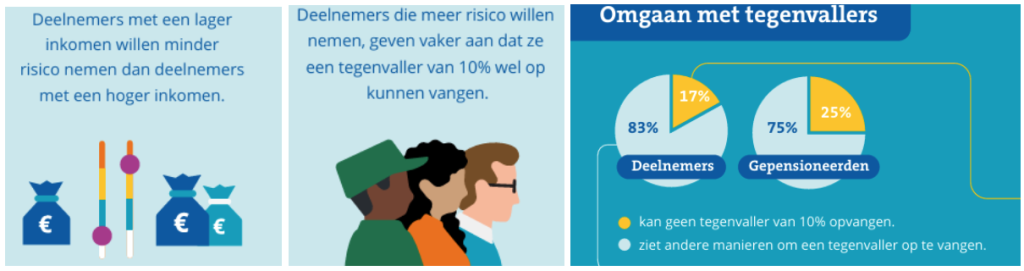
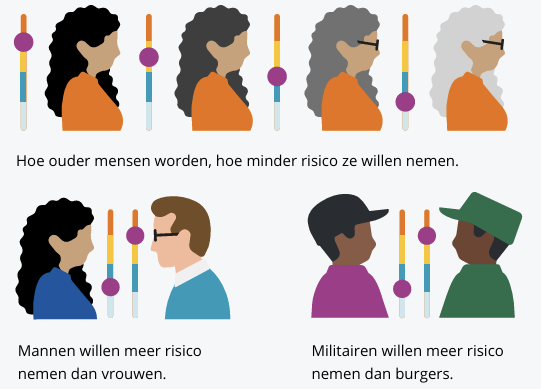
De groep die meldt geen tegenvallers te kunnen opvangen neemt overigens toe met het oplopen van de leeftijd.
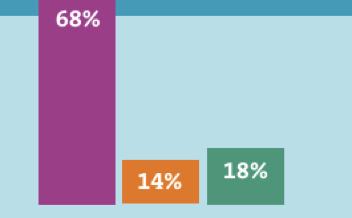
Een opvallende uitkomst, gezien de ervaringscijfers die de verzekeraars melden, is de mate waarin geaccepteerd wordt dat pensioen gaat bewegen. Van de meeste deelnemers (68%) mag het maandelijkse pensioen straks meebewegen met de economie en de opbrengsten van de beleggingen. 14% wil dit niet en 18% weet dit niet.
Al met al leiden deze inzichten tot een risicohouding van een leeftijdsgroep of geboortejaar, dat zo een cohort vormt. Iedereen binnen dat cohort krijgt straks dezelfde rendementen bijgeschreven als het pensioen nog niet is ingegaan. Alle gepensioneerden vormen namelijk samen ook één groep. Dit geldt voor zowel het ouderdomspensioen als het arbeidsongeschiktheidspensioen en nabestaandenpensioen.
Dus als ABP meldt 5% rendement te hebben behaald krijg ik niet automatisch 5%?
Nee, dat behaalde rendement wordt verdeeld en een cohort dat meer risico wil nemen, krijgt de grotere blootstelling aan risico zoals dat dan heet, uitbetaald in een hoger toegekend rendement. Ieder leeftijdscohort krijgt straks dus een ander rendement erbij. Op de al gepensioneerden na, die allemaal wel hetzelfde krijgen. Het verhogen is dus niet meer gekoppeld aan inflatiecorrectie, maar afhankelijk van behaalde rendementen.
Waarom wordt dan gesproken over renterisico want er is toch geen rekenrente meer?
Allereerst de misvatting dat rente geen rol meer gaat spelen. De rekenrente voor het bepalen van de dekkingsgraad verdwijnt, omdat we straks geen dekkingsgraad meer bepalen. De rentegevoeligheid voor de berekening van de betalingsverplichtingen (het (toekomstige) pensioen) raken we hiermee kwijt. Dieper onder de motorkap van de pensioentechniek is er nog steeds rentegevoeligheid. ABP meldt een lange-termijnverdeling te hebben van 60% zakelijke waarden (bv. aandelen, onroerend goed en private equity) en 40% vastrentende waarden (bv. obligaties). 25% tot 50% van het renterisico wordt afgedekt en er is geen expliciete strategische afdekking van het inflatierisico.
Hoe wordt dat rendement dan verdeeld?
Zoals aangegeven krijgt een leeftijdscohort hetzelfde rendement toebedeeld. Puur om de techniek uit te leggen hierbij een zeer stilistisch voorbeeld, waarbij ik heel veel weglaat.
Stel het pensioenfonds behaalt een aandelenrendement van 4%. De jongere heeft aangegeven risico te willen en kunnen lopen en wil voor 200% blootgesteld worden aan risico. Hij mag daarvoor (fictief!) geld lenen van zijn al gepensioneerde oma. Zijn oma wil niet te veel risicolopen en wil slechts voor 25% blootgesteld worden aan risico. De jongere krijgt dan 200% van de 4% ofwel 8% erbij. Zijn oma 25% van 4%, ofwel 1%.
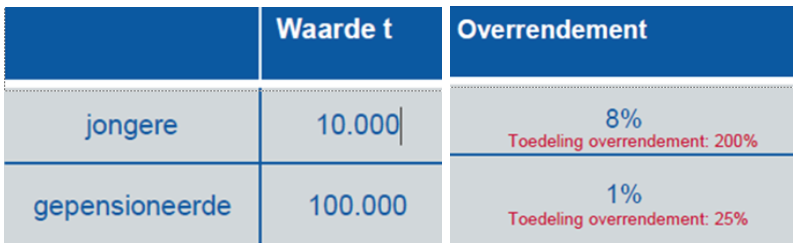
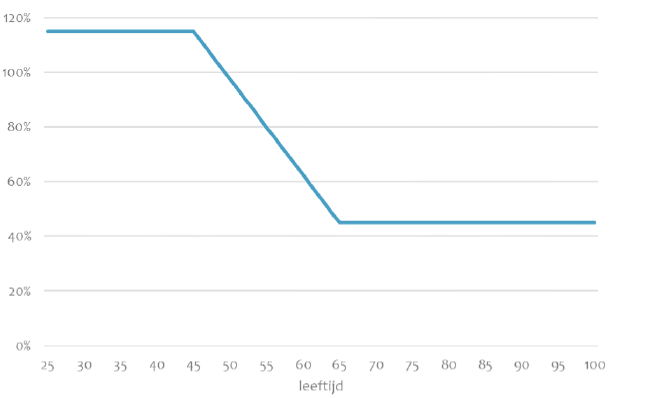
Ofwel de jongere krijgt na bijtelling van het rendement een pensioenkapitaal van 10.800 en zijn oma 101.000. Dat fictief lenen van geld wordt “het opheffen van de leenrestrictie” genoemd. ABP zal hier overigens beperkt gebruik van maken. Het fonds stelt dat het rendement lineair zal worden afgebouwd van 115% naar 45% vanaf 45 jaar.
Hoe wordt het kapitaal omgezet naar een maandelijks pensioenbedrag?
Wanneer iemand besluit met pensioen te gaan, wordt het kapitaal omgerekend naar een bedrag per maand. Ook straks kan het pensioen al voor de AOW-gerechtigde leeftijd ingaan, deels ingaan, of juist uitgesteld worden. Om het kapitaal om te rekenen wordt gebruik gemaakt van de rekenrente (de rts), van de maand waarop het pensioen ingaat. Ook hier blijft er dus sprake van rentegevoeligheid. Vervolgens gaat dat bedrag dan weer meebewegen met het cohort van de gepensioneerden.