Het kan niemand ontgaan zijn, de beurscijfers dansen op en neer. De onvoorspelbaarheid van de nieuwe president van Amerika, Donald Trump, zorgt ook voor ongerustheid over de pensioenen. Hoewel pensioen natuurlijk vooral een lange termijn belegging is, is de zorg niet geheel onterecht.
Beleggingshorizon
Beleggers kijken vooral naar het doel van je belegging en hoe lang je het geld kan missen voor je directe uitgaven. Het advies is daarom ook niet voor niets dat je eigenlijk alleen met geld dat je kunt missen, kan beleggen. De waardering van aandelen fluctueren nu eenmaal, maar voor een lange termijn belegger is dat minder interessant. Toch heb ik even geïnformeerd bij ABP wat het effect was van de huidige onrust op de beurzen. Het geruststellende antwoord was dat dit voor ABP als een “rimpeling” werd gezien. Ofwel, niet iets waar ik wakker van zou moeten liggen.
Maar toch, is de ongerustheid van mensen dan totaal onterecht? Nou nee. Schommelingen op de beurs zijn normaal, dus daar hoef je inderdaad niet ongerust over te zijn. Het is alleen erg onhandig als dat gebeurt net voordat je iets wil doen met de bepaalde waarde van de beleggingen. Het moment dat gebruikt wordt om te bepalen of er geïndexeerd kan worden, is zo’n momentopname. Maar nu komt daar ook het invaarmoment bij.
Vermogensverdeling
Als we op 1 januari 2027 overstappen op de nieuwe pensioenregeling, verdelen we ook het dan aanwezige vermogen. De omvang van het aanwezige vermogen wordt afgeleid van de dekkingsgraad, op het moment van invaren. Dit is dus inderdaad één datum, één moment, 31 december 2026. Voor dit risico hebben we bij het ontwerp van de Wet toekomst pensioenen (Wtp) gewaarschuwd. Er is destijds besloten daar verder geen aandacht aan te schenken, maar gevolg is dus dat het inderdaad één moment is. Bij het verkopen van een aandelenportefeuille wordt vaak aangeraden om dat geleidelijk te doen, omdat de glazen bol die vooraf meldt wat het juiste moment is om te verkopen, nu eenmaal ontbreekt. Daar is bij de Wtp dus niet voor gekozen, vanwege onder andere allerlei uitvoeringscomplicaties.
Oog voor de richtdekkingsgraad
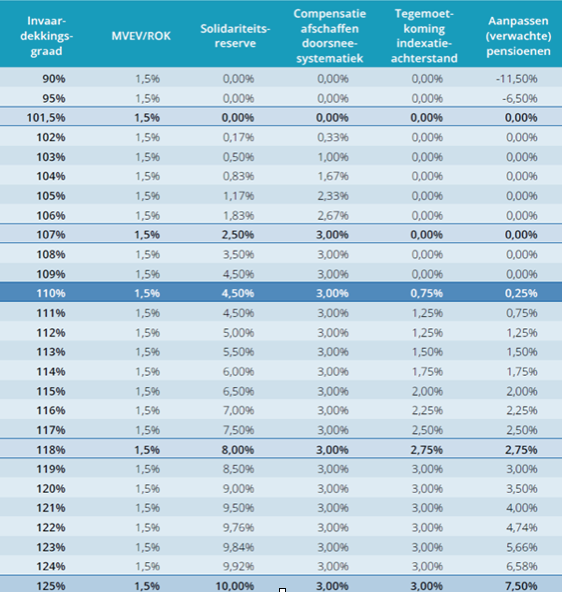
De gewenste dekkingsgraad, ofwel de richtdekkingsgraad, voor invaren bij ABP is 110%. Dit getal is ook naar voren gekomen bij het indexatiebesluit omdat natuurlijk geprobeerd wordt om deze dekkingsgraad te behouden. Een hogere indexatie zou geleid hebben tot een lagere dekkingsgraad. Deze richtdekkingsgraad is dus het getal dat in het oog gehouden moet worden. Bij hogere dekkingsgraden is er bijvoorbeeld meer vermogen beschikbaar voor een tegemoetkoming in de indexatieachterstand, die bij 119% de maximale 3% zal bereiken.
Bron: transitieplan ABP
Dekkingsgraad
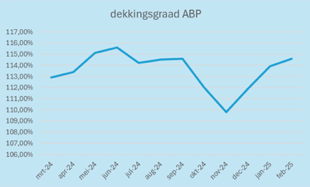
Laten we eens nader inzoomen op die bij het invaren zo belangrijke dekkingsgraad. De dekkingsgraad geeft een beeld van de hoeveelheid bezittingen die ABP heeft ten opzichte van de verplichtingen De meest recente bekende dekkingsgraad van ABP bedraagt 114,6% op 28 februari 2025.

Die bezittingen hebben “last” van de beursperikelen. Lagere waarderingen geeft een vermindering van de bezittingen. Hogere waarderingen, ofwel rendement, laten de bezittingen in waarde stijgen.
Wat beïnvloedt de dekkingsgraad?
De dekkingsgraad wordt beïnvloedt door een aantal factoren, namelijk rendement, premie, uitkeringen, rente, levensverwachting en indexatie. Twee dominante factoren voor de bewegingen in de dekkingsgraad zijn het rendement op de bezittingen en de rekenrente voor de verplichtingen.
Behaalde rendementen
Laten we eens nader ingaan op die twee factoren, te beginnen met de invloed op het vermogen door het behaalde rendement. ABP meldt dat er over de afgelopen 20 jaar een gemiddeld rendement van ongeveer 6% op jaarbasis behaald werd. Dat klinkt al redelijk geruststellend, maar een gemiddelde kent natuurlijk uitschieters. Per jaar zijn die rendementscijfers dan ook erg veranderlijk, volatiel in jargon.
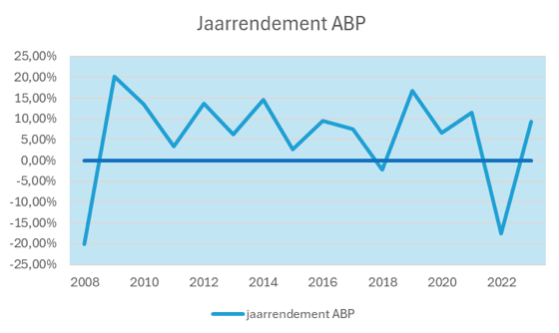
Hetzelfde bewegelijke beeld is ook zichtbaar binnen een jaar. ABP publiceert elk kwartaal de rendementen en als we inzoomen op de kwartaalcijfers van de laatste 5 jaar dan zien we een nog grilliger beeld.

Rekenrente
De verplichtingen worden vooral bepaald door de rekenrente, waarvan de hoogte vastgesteld wordt door de Nederlandsche Bank (DNB). In de verplichtingen zitten niet alleen de pensioenen die nu al uitbetaald worden, maar ook de toekomstige pensioenen. Om te bepalen hoeveel geld daarvoor nodig is, wordt gebruik gemaakt van de rekenrente.
Een klein rekenvoorbeeldje:
Stel iemand wil over 10 jaar €100,- hebben. Dan kun je nu €100,- in een spaarpot stoppen en die op de kast zetten. Je kunt het geld ook naar de bank brengen waar je rente krijgt gedurende die 10 jaar. Bij een rente van 1% hoef je dan maar €90,53 naar de bank te brengen en bij een rente van 2% zelfs maar €82,05.
De rente waarmee je rekent bepaalt dus hoeveel geld er beschikbaar moet zijn. Hoe lager de rente, hoe meer er in kas gehouden moet worden voor de toekomstige pensioenen en dus stijgen de verplichtingen. Om een idee te geven van het effect kan bij ABP de volgende vuistregel gehanteerd worden: een afname van de rente met 0,1%-punt, leidt tot een afname van de actuele dekkingsgraad met 0,9%-punt.
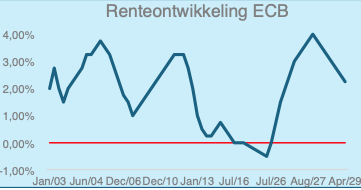
DNB maakt gebruik van lange termijnrentestructuren. Zo waren de jaren voor 2022 een periode met ongekend lage rentes. Geld dat op een spaarrekening stond bracht ook amper wat op. Een belangrijke speler waar het gaat om de rente is de Europese Centrale Bank (ECB). Die gebruikt de rente om de inflatie te beteugelen en streeft naar een inflatie van 2% op de middellange termijn. In 2022 kwam er voor het eerst een verhoging van de ECB-rente en die verhoging zette door tot september 2023. Dat was fijn, want daardoor kon er voor het eerst sinds jaren weer geïndexeerd worden. Zelfs toen de beurzen met een stevige crash te maken hadden!
Daling rente ECB
Zoals al gezegd, de ECB streeft andere doelen na, die onze pensioenen stevig in de weg kunnen zitten. Op 12 juni 2024 verlaagde de ECB de rente weer, en die verlaging was de voorbode van een reeks van verlagingen daarna. Hoewel die rente in december 2024 nog op 3% stond, was het in maart 2025 al gedaald naar 2,5%. Bij het schrijven van dit artikel komt het bericht binnen dat de rente per 23 april 2025 weer gedaald is en nu is bijgesteld naar 2,25%. Dat betekent dus de 7e verlaging sinds september 2023, van 4% naar nu 2,25%.
Tenslotte nog maar een keer inzomen op de huidige dekkingsgraad, waarbij ik een jaar terug kijk. In dit ene jaar is de dekkingsgraad per maand bepaald. De “rimpels” van ABP, laten hier een verschil zien van 115,6% in juni 2024 ten opzichte van de 109,8% van november 2024. Binnen een half jaar bijna 6%-punt verschil!
Invaren op 1 januari 2027
Hoewel het natuurlijk vervelend is als er niet geïndexeerd kan worden vanwege een dip op de beurs, is dat geen echte herverdeling van vermogen. Het vermogen blijft in kas en blijft beschikbaar voor iedereen. Maar straks, op dat ene moment van invaren, wordt het vermogen wel verdeeld over de individuele pensioenvermogens. Pensioenen hebben een lange horizon in beleggerstermen, maar nu even niet.
Terugkomend op die ene man daar in Amerika, die steeds weer voor schokgolven op de beurs zorgt. Die moet vooral druk bezig zijn met golfen in december 2026 en geen dikke zwarte stiften in de buurt hebben. Laten we vooral de zwarte stiften bij hem weghouden of misschien een crowdfunding starten, zodat we hem tegen die tijd een vakantie op een eiland zonder wifi en zwarte stiften kunnen aanbieden?