Regelmatig doe ik de oproep om vooral de ontvangen UPO’s goed te controleren. De transitie naar de nieuwe pensioenregeling zal namelijk tot gevolg hebben dat alle oude rechten omgezet gaan worden, van één collectief geheel naar individuele pensioenpotjes. Het is dan natuurlijk van belang dat het verleden goed bekend is, zodat ook alles goed meegenomen kan worden naar het nieuwe systeem. Hoewel ik blij ben dat er gehoor wordt gegeven aan mijn oproep, blijkt dat nu juist weer een bron van onbegrip te worden.
Zo ontving ik een UPO (Uniform Pensioenverzicht) met een zoals gebruikelijk getoond opgebouwd bedrag en het bedrag dat zou worden bereikt als er doorgewerkt zou worden tot 65e-jarige leeftijd.

Het getoonde opgebouwde pensioen is het bedrag dat tot 2024 is opgebouwd. Het te verwachten pensioenbedrag stijgt, omdat betrokkene ook de komende drie jaren nog pensioen zal opbouwen, via de gebruikelijke premie-inleg.
Een UPO toont ook de te verwachten pensioenen bij veranderende omstandigheden, de zogenaamde mooi-weer en slecht-weer scenario’s.
Dat levert in dit UPO verrassende uitkomsten op. Het te verwachten resultaat nà extra jaren werken, en dus met extra opbouw de komende jaren, daalt!
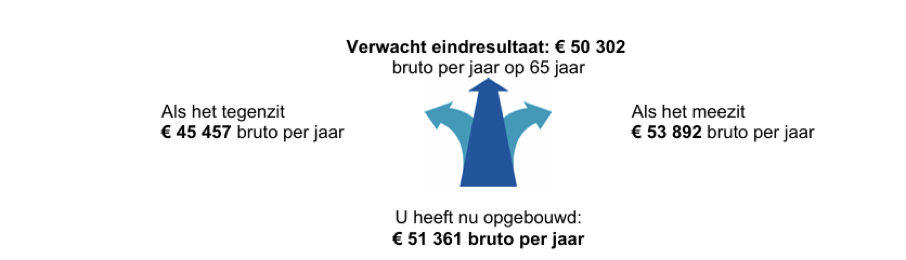
Vanzelfsprekend is het te verwachten pensioen bij “slecht-weer” lager, maar dat extra werken ook nog een te verwachten lager resultaat geeft roept vragen op.
De door ABP geleverde uitleg laat een kijkje onder de motorkap zien. Daar zit het deel waar de pensioentechneuten in beeld komen; de wereld van de actuarissen en hun rekenwerk. Om het allemaal nog ingewikkelder te maken is het helaas niet zo dat er maar één feitelijke waarheid is. Om de temperatuur te meten gebruiken we thermometers en die zullen allemaal, als ze goed zijn afgesteld, dezelfde temperatuur laten aflezen. Bij pensioenberekeningen wordt gebruik gemaakt van rekensets, met onder andere aannames van hoe de economie zich zal gaan ontwikkelen. Daardoor kunnen andere verwachtte uitkomsten ontstaan. Immers, die aannames worden gebruikt voor de rekensommen. ABP maakt bij berekeningen gebruik van door ABP zelf ontwikkelde rekensets, met economische verwachtingen die al dan niet rooskleuriger kunnen zijn dan bijvoorbeeld de aannames bij een ander pensioenfonds. “Vergelijken we dan appels met peren?”, zo vroeg ik eens aan een actuaris. “Eigenlijk wel,” was het eerlijke antwoord, “en de uitkomsten zijn ook nog beïnvloedbaar door de aannames wat aan te passen”.
Om vergelijk van UPO’s toch mogelijk te maken, is er daarom één vaste manier waarop iedereen de pensioenen toont. De Nederlandsche Bank (DNB) schrijft voor welke rekenset gebruikt moet worden bij deze verplichte pensioencommunicatie. Als partners hun UPO’s vergelijken, ook al bouwen ze pensioen op bij verschillende pensioenfondsen, zijn daar in ieder geval dezelfde economische aannames voor gebruikt.
Terug naar de toegezonden UPO. Het eerste getoonde bedrag is wat men noemt “het nominale bedrag”. Hierin wordt geen rekening gehouden met toekomstige indexaties, wel met toekomstige premie-inleg en pensioenopbouw. Het tweede bedrag, de “economische weer-scenario’s”, zijn zogeheten reële bedragen. Hierin wordt wel rekening gehouden met verwachte toekomstige indexaties, maar ook met inflatie. In deze bedragen wordt een koopkrachteffect getoond. Deze berekeningen worden dus gemaakt op basis van de verplichte DNB-rekenmethodiek.
Om het pensioen koopkrachtig te houden en welvaartsvast, zoals we dat noemen, hebben we indexatie nodig. Velen weten dat bij ABP dat helaas niet altijd mogelijk was en de gemiste indexatie is opgelopen tot maximaal bijna 20%, ondanks de hoge indexatie van 2023. ABP mag volgens de huidige wetgeving, het financieel toetsingskader (FTK), pas volledig indexeren als de dekkingsgraad hoog genoeg is. Dit is bij de gebruikte DNB-rekenset pas het geval bij circa 135%. De verwachting is dat de prijzen ook in de komende jaren weer zullen stijgen en daarmee is ook een behoorlijke indexatie nodig om die inflatie volledig te kunnen compenseren. De verwachting is ook dat dat niet gaat gebeuren. De scenarioset van DNB houdt rekening met een gemiddelde inflatie van circa 9% over een periode van drie jaar. Omdat dat naar verwachting niet via indexatie opgevangen kan worden, geeft het model aan dat er koopkrachtverlies op zal treden. Daarmee zakt dan ook het te verwachten pensioenbedrag op pensioendatum. De euro’s zelf zijn dus niet verdwenen, maar de koopkracht neemt af doordat hetgeen betrokkene kan kopen met die euro’s veel duurder geworden is.
Al met al wordt het er allemaal niet begrijpelijker op omdat de getoonde bedragen niet met elkaar vergelijkbaar zijn. ABP geeft in een reactie aan dat ze, binnen de mogelijkheden van het voorgeschreven UPO-model, zullen kijken of er een toelichting bij de mooi-weer en slecht-weerscenario’s in het UPO kan komen. De wettelijk verplichte communicatie zal daardoor niet veranderen, maar mogelijk dat er wel extra uitleg kan komen.
Regelmatig doe ik de oproep om vooral de ontvangen UPO’s goed te controleren. De transitie naar de nieuwe pensioenregeling zal namelijk tot gevolg hebben dat alle oude rechten omgezet gaan worden,