Het was helemaal naar verwachting dat zodra de eerste verhogingen van de fondsen die al “over zijn” hun verhogingen zouden melden, dat er onbegrip en zelfs ongerustheid zou ontstaan. Daarom een poging om uit te leggen hoe het systeem onder de WTP, het nieuwe stelsel, werkt. Dat is dus niet iets nieuws of onverwachts, er is alleen heel slecht gecommuniceerd, waardoor verwachtingen niet matchen met de realiteit. Twee misvattingen in het bijzonder spelen een rol.
Niet iedereen krijgt dezelfde verhoging
Er is één misverstand dat telkens terugkomt zodra het over pensioen gaat: “Als het fonds 5% rendement maakt, dan kunnen de uitkeringen toch ook met 5% omhoog?”
Het klinkt logisch. Maar zo werkt het niet, of niet meer. Op dit moment worden bij ABP, dat nog niet is “ingevaren”, de pensioenen van iedereen in dezelfde mate geïndexeerd. Het behaalde rendement, de rente, levensverwachting, het gaat allemaal de rekenmachine in en de uitkomst is één indexatiepercentage voor iedereen. Bij ABP, 2,84% per 1 januari 2026, voor iedereen.
Onder het nieuwe stelsel is dat niet meer het geval. Jongere deelnemers kunnen meer risico lopen, omdat ze nog een lange beleggingshorizon hebben. Oudere deelnemers, gepensioneerden, die hebben de pensioenuitkeringen nodig om boodschappen mee te doen. Zij willen een stabiele uitkering, liefst wel gecorrigeerd met de inflatie, zodat hun pensioen welvaartsvast blijft; een koopkrachtig pensioen. Elke beleggingsadviseur zal dan aanraden om minder risicovol te gaan beleggen. Dit is zeer simplistisch hetgeen ze lifecycle-beleggen noemen. Meer risico voor jongeren en minder risico voor ouderen. De opbrengsten daarvan zijn ook gespiegeld. Meer risico lopen levert een hoger rendement, minder risico lopen geeft ook een lager rendement. Het totaal behaalde rendement door het pensioenfonds wordt ook zo uitbetaald aan de deelnemers middels hogere (aan de jongere deelnemers) of lagere (aan de gepensioneerden) verhoging van de pensioenen. Dus waar het fonds als geheel misschien 5% reëel rendement haalt, krijgen gepensioneerden in hun eigen lifecycle eerder 1 à 2%.
Verhoging uitsmeren in tijd
De tweede misvatting wordt door de techniek veroorzaakt. Het toegekende rendement, de verhoging, wordt namelijk uitgesmeerd over 2,5 jaar. Bij ABP althans, dat gekozen heeft voor een spreidingstermijn van 2,5 jaar. Spreidingstermijn is dus de term die beschrijft welke tijd genomen wordt om een behaald rendement, maar ook verlies, toe te kennen. Bij andere fondsen kunnen en zullen andere keuzes gemaakt zijn. Om het allemaal nog ingewikkelder te maken, de verhogingen kennen de pensioenfondsen ook niet op hetzelfde moment toe.
Daarom mijn metafoor van een huis. Er staat na de overgang een huis dat nog niet helemaal afgebouwd is. Het pannenbier is opgedronken en nu moet het dak bedekt worden met pannen. Het gebouwde huis is namelijk nog niet helemaal dichtgelegd met pannen. Zie het als een dak met lagen pannen, die de 2,5 jaar spreiden voorstellen. De lagen zijn de tijd.
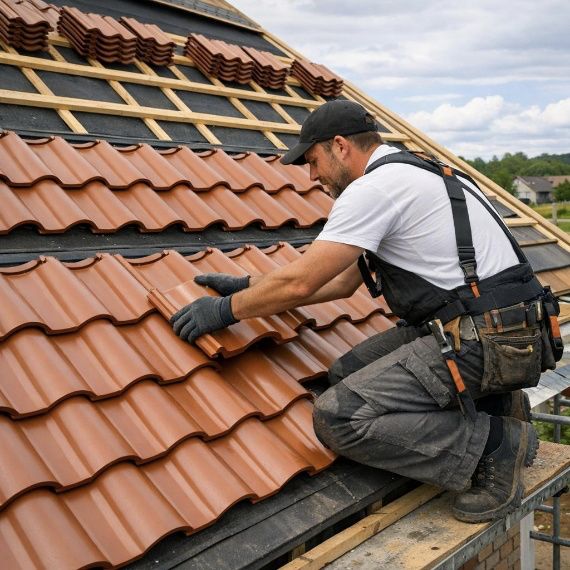
Dakdekkers aan het werk
De dakdekker begint links onderaan. Daar legt hij de eerste rij pannen. Pas als die rij stevig ligt, schuift hij door naar de volgende rij, rij 2. Vervolgens legt hij de laatste rij, de bovenste. Het rendement dat ABP behaalt, wordt dus stap voor stap verdeeld over 2,5 jaar. Dat gebeurt maandelijks op de achtergrond. Maar om te veel schommelingen te voorkomen wordt de pensioenuitkering zelf echter maar één keer per jaar aangepast, op 1 januari. Daardoor ziet de gepensioneerde niet elke maand iets terug, ook al wordt het rendement wel voortdurend verwerkt.
Omdat dit pensioenhuis nieuw is, wordt in het eerste jaar na de overgang slechts 40%, van het rendement dat toegekend wordt aan gepensioneerden, zichtbaar. Zowel op mijn dak, als op de bankrekening van de gepensioneerde. Het eerste jaar heb ik dus een dak dat maar één rij dakpannen heeft. Pas na 2,5 jaar is het dak helemaal bedekt en is het gehele rendement toekend.
Jaarlijkse aanpassing
De jaarlijkse aanpassing op 1 januari is dus eigenlijk een samengestelde aanpassing. Het rendement, al dan niet positief van het totale jaar wordt bekend gemaakt, analoog aan de huidige indexatie. Maar, de pensioenuitkering zal een optelsom worden van de rendementen van 2,5 jaar.
Op1 januari 2027 stapt ABP over naar het nieuwe stelsel. Op 1 januari 2028 zal van het behaalde rendement van 2027 eerst berekend worden welk deel toe zal vallen aan de gepensioneerden. Vervolgens wordt van dat deel 40% daadwerkelijk toegevoegd aan de pensioenuitkering. Stel, er is 8% rendement behaald, waarvan volgens de lifecycle 2,5% toevalt aan de gepensioneerden. Dan wordt op 1 januari 2028 de pensioenuitkering met 1% verhoogd. (40% van 2,5%) Dat is exact wat er bij de al ingevaren pensioenfondsen nu zichtbaar wordt. Alleen het eerste jaar van gekozen spreidingstermijn wordt toegekend.